


BOG sCoolApp
4,7733.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- მოწყობილობის მიხედვით განსხვავდება
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 500 000+
- დეველოპერი
- Bank of Georgia
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
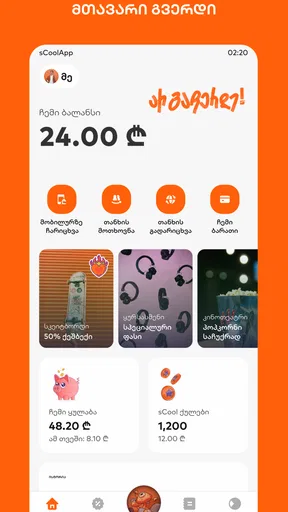
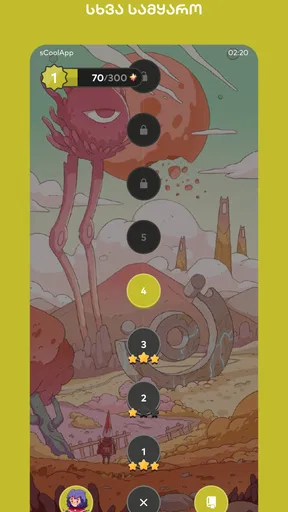
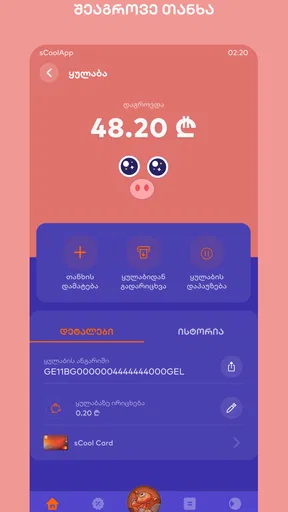
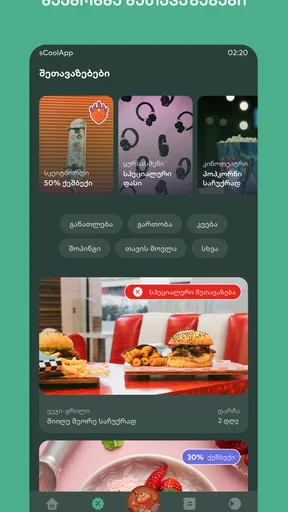
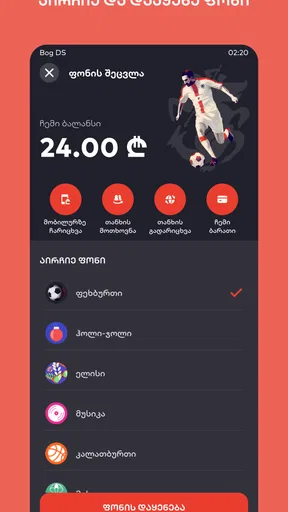
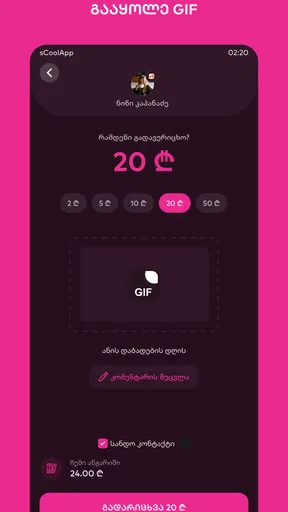
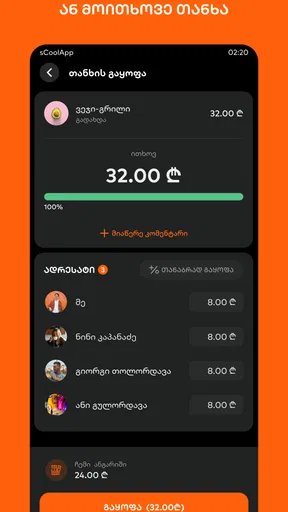
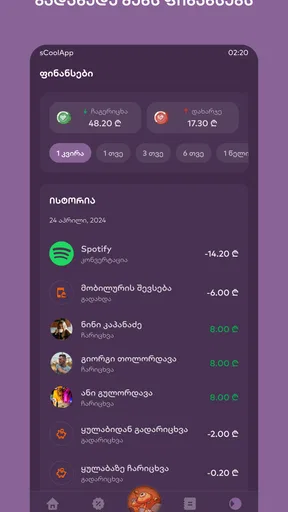
 ანალიზის ავტორი AppCompare
ბავშვისთვის საბანკო აპის არჩევისას მე მხოლოდ ლამაზ დიზაინს არ ვუყურებ. მნიშვნელოვანია, რამდენად მარტივად გაიგებს ის საკუთარ ფინანსებს, რამდენად მშვიდად შეძლებს მშობელი ყოველდღიური ხარჯების მართვას და რამდენად ბუნებრივად ჯდება ეს ყველაფერი ოჯახის რუტინაში. სწორედ ამ კუთხით შევხედე BOG sCoolApp-ს — Bank of Georgia-ს ფინანსურ აპს, რომელიც sCool ცხოვრების სტილისთვის არის შექმნილი.
პირველი შთაბეჭდილება ასეთია: ეს არ არის უბრალოდ ჩვეულებრივი მობილბანკის პატარა ვერსია. მისი იდეა უფრო მეტად მოზარდისთვის გასაგები საბანკო გამოცდილების შექმნაა. აპი უფასოა, შეფასებულია 3+ ასაკისთვის და Google Play-ზე 500 ათასზე მეტი ინსტალაცია აქვს. ჩემთვის ეს ნიშნავს, რომ მისი მთავარი ღირებულება ფასში კი არა, გამოყენების სიმარტივესა და ბავშვის ფინანსურ ჩვევებშია.
რას აკეთებს აპი და ვის გამოცდილებაზეა მორგებული
BOG sCoolApp-ის უკან დგას Bank of Georgia, ამიტომ მას საბანკო გარემოსთან პირდაპირი კავშირი აქვს. მისი მოკლე აღწერა — “BOG sCoolApp” — ბევრს არ გეუბნება, მაგრამ სახელიდან და პოზიციონირებიდან ჩანს, რომ აქცენტი სკოლის ასაკის მომხმარებელზე და sCool ეკოსისტემასთან დაკავშირებულ ყოველდღიურობაზე კეთდება.
ჩემი აზრით, აპის გამოყენება ყველაზე ლოგიკურია მაშინ, როცა ბავშვს უკვე სჭირდება საკუთარი ხარჯების დანახვა, თანხის მიღება ან დაგეგმვა, მაგრამ სრულფასოვანი ზრდასრულის საბანკო აპი მისთვის ზედმეტად რთული აღმოჩნდებოდა. ასეთ დროს ცალკე, უფრო მარტივად აღსაქმელი გამოცდილება ბავშვს ფინანსურ საკითხებზე საუბრის დაწყებას უადვილებს.
მნიშვნელოვანია, რომ ეს მაინც ფინანსური აპია და არა თამაში. შეიძლება ვიზუალურად უფრო მეგობრული იყოს, თუმცა მისი დანიშნულება ფულის მართვასთან არის დაკავშირებული. ამიტომ მშობლის მხრიდან მცირე ახსნა მაინც საჭიროა: რა არის ბალანსი, როგორ განვასხვავოთ საჭირო ხარჯი სურვილისგან და რატომ არ უნდა გავაზიაროთ ანგარიშთან დაკავშირებული მონაცემები.
ფასის საკითხი: უფასო წვდომა რას ნიშნავს პრაქტიკაში
აპი უფასოა, ამიტომ მისი დაყენებისთვის ან გამოყენების დასაწყებად ცალკე შესაძენი ფასი არ არის. ეს მნიშვნელოვანი უპირატესობაა ოჯახებისთვის, რომლებსაც ჯერ სურთ ნახონ, რამდენად გამოადგებათ ბავშვს ასეთი ინსტრუმენტი. აქ არ არის საჭირო წინასწარ გადახდა მხოლოდ იმის გასაგებად, რამდენად მოსახერხებელია გამოცდილება.
თუმცა “უფასო” არ უნდა გავიგოთ ისე, თითქოს ყველა შესაძლო საბანკო ოპერაცია ავტომატურად უფასოა. აპის ფასი და კონკრეტული საბანკო მომსახურების პირობები ერთი და იგივე არ არის. თუ ტრანზაქციასთან, ბარათთან ან სხვა საბანკო სერვისთან დაკავშირებული საკომისიო არსებობს, ამის შემოწმება უკვე შესაბამის პირობებშია საჭირო. მე ამ ორ საკითხს ყოველთვის ცალ-ცალკე ვუყურებ: აპის ჩამოტვირთვა უფასოა, მაგრამ ფინანსური პროდუქტის გამოყენების პირობები შეიძლება სხვა წესებით განისაზღვროს.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
ეს მიდგომა განსაკუთრებით სასარგებლოა მშობლისთვის, რომელიც ცდილობს ხარჯები წინასწარ გააკონტროლოს. აპის უფასო ხელმისაწვდომობა ამცირებს საცდელ ბარიერს, მაგრამ გადაწყვეტილების მიღებამდე მაინც ღირს იმის გარკვევა, რა ტიპის ანგარიში ან საბანკო სერვისი სჭირდება ბავშვს და რა პირობები ახლავს მას.
რას ვიღებ ამ აპით ყოველდღიურ ცხოვრებაში
ჩემთვის მთავარი ღირებულება არის არა უბრალოდ საბანკო ინფორმაციის ტელეფონში ნახვა, არამედ ბავშვისთვის ფინანსური პასუხისმგებლობის მცირე, მართვადი ნაბიჯებით გადაცემა. მაგალითად, მშობელს შეუძლია ბავშვს აუხსნას, რომ კვირის დასაწყისში მიღებული თანხა ერთ დღეში დახარჯვის ნაცვლად რამდენიმე დღეზე უნდა გადაანაწილოს. აპი ამ საუბარს უფრო პრაქტიკულს ხდის, რადგან ფული აბსტრაქტული იდეა აღარ არის.
წარმოვიდგინოთ ჩვეულებრივი სასკოლო დღე: მოზარდს სჭირდება მცირე თანხა ტრანსპორტისთვის ან ლანჩისთვის, ხოლო მშობელს არ უნდა, ყოველ ჯერზე ნაღდი ფული მოამზადოს. ასეთ სიტუაციაში ციფრული საბანკო გამოცდილება ამარტივებს როგორც თანხის მიღებას, ისე შემდგომი ხარჯების გაცნობიერებას. საღამოს შესაძლებელია ერთად გადახედოთ, რაში დაიხარჯა თანხა და რა იყო აუცილებელი.
კიდევ ერთი საინტერესო გამოყენებაა მიზნისთვის თანხის გადადება. თუნდაც აპი არ ცვლიდეს სრულფასოვან ბიუჯეტირების ინსტრუმენტს, ბავშვს შეუძლია კონკრეტული სურვილი — წიგნი, აქსესუარი ან გასართობი — დაუკავშიროს დაგროვების იდეას. ეს უფრო ეფექტურია, ვიდრე ზოგადი რჩევა “დაზოგე ფული”, რადგან ბავშვს აქვს თვალსაჩინო მიზეზი, რატომ არ უნდა დახარჯოს ყველაფერი მაშინვე.
საუკეთესო შედეგს აპი მაშინ იძლევა, როცა ის მშობელსა და ბავშვს შორის ფინანსურ დიალოგს აძლიერებს და არა უბრალოდ კონტროლის ხელსაწყოდ იქცევა. თუ მოზარდი მას მხოლოდ ზედამხედველობის ფორმად აღიქვამს, სწავლის ეფექტი შეიძლება შემცირდეს. ამიტომ მე გირჩევდით, წინასწარ შეთანხმდეთ რამდენიმე მარტივ წესზე და შემდეგ ბავშვს მცირე დამოუკიდებლობაც დაუტოვოთ.
სამი პრაქტიკული მიდგომა, რომელიც გამოყენებას ამარტივებს
- ყოველკვირეული შემოწმება: ყოველდღე ყველა ხარჯის დაკითხვა დამღლელია. უფრო სასარგებლოა კვირაში ერთხელ მშვიდად გადახედოთ, რა მიმართულებით წავიდა თანხა და რას შეცვლიდით შემდეგ კვირაში.
- ხარჯის მიზნის დასახელება: ბავშვს სთხოვეთ, გადარიცხვის ან ხარჯვის წინ საკუთარ თავთან მაინც დაასახელოს მიზანი — საჭიროება, გართობა თუ დაგროვება. ეს მარტივი ჩვევა გადაწყვეტილების მიღებას აჩერებს რამდენიმე წამით.
- პატარა პასუხისმგებლობის გადაცემა: თავიდან შეიძლება მშობელმა უფრო აქტიურად უხელმძღვანელოს პროცესს, შემდეგ კი ბავშვს მისცეს საშუალება თავად დაგეგმოს მცირე თანხა. ასე აპი კონტროლის ნაცვლად სწავლის სივრცედ მუშაობს.
ეს რჩევები აპის ცალკე ფუნქციებად არ უნდა გავიგოთ. ისინი გამოყენების მეთოდებია, რომლებიც BOG sCoolApp-ის მსგავს საბანკო გამოცდილებას უფრო ღირებულს ხდის. ტექნოლოგია თავისით ვერ ასწავლის ფინანსურ პასუხისმგებლობას, თუ ოჯახში არ არსებობს შეთანხმებული ჩვევა.
როგორ განსხვავდება ჩვეულებრივი მობილბანკისგან
ზრდასრულებისთვის განკუთვნილ მობილბანკთან შედარებით, sCoolApp-ის მთავარი იდეა ბავშვისთვის უფრო შესაფერისი გარემოა. ჩვეულებრივი საბანკო აპები ხშირად ცდილობს ბევრი სხვადასხვა ფინანსური საქმის ერთ სივრცეში მოქცევას: ანგარიშები, გადარიცხვები, კომუნალური გადასახადები, სესხები და სხვა. ბავშვისთვის ასეთი სიმრავლე შეიძლება დამაბნეველი გახდეს.
მეორე მხრივ, ჩვეულებრივი მობილბანკი უკეთესი არჩევანია მაშინ, როცა მომხმარებელს უკვე სჭირდება სრული საბანკო კონტროლი და დამოუკიდებლად ასრულებს რთულ ოპერაციებს. BOG sCoolApp-ის გამოყენებას მე უფრო საწყის ან გარდამავალ ეტაპს დავუკავშირებდი — იმ პერიოდს, როცა მოზარდი სწავლობს ფულის მართვას და ჯერ არ სჭირდება ზრდასრულის ყველა საბანკო შესაძლებლობა.
ნაღდ ფულთან შედარებით აპის უპირატესობა თვალსაჩინოა: თანხის გადაადგილება და ხარჯვის გააზრება უფრო ციფრულად ხდება. მაგრამ ნაღდი ფული ზოგჯერ უკეთ ასწავლის რაოდენობის შეგრძნებას, რადგან ბავშვი პირდაპირ ხედავს, რამდენი დარჩა საფულეში. ამიტომ მე ერთის სრულად ჩანაცვლებას მეორით არ ვეცდებოდი; ციფრულ გამოცდილებას ფინანსური საუბარი უნდა ახლდეს.
სად ჩნდება რეალური შეზღუდვები
ყველაზე მნიშვნელოვანი შეზღუდვა ის არის, რომ ბავშვისთვის გამარტივებული გამოცდილება ავტომატურად არ ნიშნავს სრულ დამოუკიდებლობას. მშობელს შეიძლება დასჭირდეს პროცესის ახსნა, ანგარიშის ან შესაბამისი საბანკო სერვისის საკითხების წინასწარ გარკვევა და უსაფრთხოების წესების სწავლება. თუ ოჯახს არ სურს ამ ჩართულობისთვის დროის გამოყოფა, აპის სარგებელი ნაკლები იქნება.
ასევე, აპი არ უნდა გამოიყენოთ როგორც ერთადერთი ფინანსური განათლების წყარო. ის დაგეხმარებათ რეალური ხარჯების განხილვაში, მაგრამ ვერ ჩაანაცვლებს საუბარს ბიუჯეტზე, ონლაინ თაღლითობაზე, პაროლების დაცვაზე და იმაზე, რომ ყველა შეთავაზება, რომელსაც ბავშვი ინტერნეტში ხედავს, საჭირო არ არის.
კიდევ ერთი პრაქტიკული საკითხია ასაკობრივი შესაბამისობა. 3+ შეფასება ფართო ტექნიკურ ასაკობრივ კატეგორიას აღნიშნავს, მაგრამ საბანკო ოპერაციების გააზრება ბავშვის სიმწიფეზეა დამოკიდებული. პატარა ბავშვისთვის აპის არსებობა არ ნიშნავს, რომ მას ფინანსური გადაწყვეტილებების დამოუკიდებლად მიღება შეუძლია. ჩემი აზრით, რეალური სარგებელი უფრო უფროსი ბავშვებისა და მოზარდებისთვის ჩნდება, რომლებსაც უკვე შეუძლიათ მარტივი წესების შესრულება.
თუ თქვენ ეძებთ დეტალურ საოჯახო ბიუჯეტს, ხარჯების ღრმა ანალიზს ან მრავალ ანგარიშზე რთულ მართვას, ჩვეულებრივი მობილბანკი ან სპეციალიზებული ბიუჯეტირების აპი შეიძლება უკეთესი იყოს. BOG sCoolApp-ის ძალა ბავშვისთვის გასაგებ საწყის გამოცდილებაშია და არა ფინანსური ანალიტიკის ყველა ამოცანის გადაწყვეტაში.
ვისთვის არის ყველაზე კარგი არჩევანი
აპს ყველაზე მეტად ვურჩევდი Bank of Georgia-ს იმ ოჯახებს, რომლებსაც სურთ, ბავშვს ფულთან ურთიერთობა ეტაპობრივად ასწავლონ. განსაკუთრებით პრაქტიკულია მაშინ, როცა მოზარდს უკვე აქვს ყოველდღიური მცირე ხარჯები და მშობელს სურს, ნაღდი თანხის მუდმივი მიცემის ნაცვლად უფრო გამჭვირვალე პროცესი შექმნას.
ის ასევე შეიძლება მოერგოს ოჯახს, სადაც მშობელი და შვილი სხვადასხვა ქალაქში ან დატვირთულ გრაფიკში არიან, ხოლო ფინანსური საკითხების განხილვა მოკლე, კონკრეტული ნაბიჯებით არის საჭირო. ასეთ შემთხვევაში აპი ამარტივებს საუბრის დაწყებას: რამდენი თანხა იყო ხელმისაწვდომი, რა დაიხარჯა და რა დარჩა შემდეგი საჭიროებისთვის.
მეორე ძლიერი სცენარია პირველი დამოუკიდებელი ფინანსური გამოცდილება. ბავშვს შეიძლება ჯერ არ ჰქონდეს დიდი ხარჯები, მაგრამ უკვე უნდა ისწავლოს, რომ თანხა შეზღუდულია და არჩევანს შედეგი მოჰყვება. ასეთი გაკვეთილი ყოველდღიურ მაგალითზე უფრო დასამახსოვრებელია, ვიდრე მხოლოდ თეორიული ახსნა.
ამასთან, აპი ნაკლებად შესაფერისია მათთვის, ვისაც Bank of Georgia-სთან დაკავშირებული საბანკო გარემო არ აინტერესებს ან უბრალოდ უნივერსალური, ბანკისგან დამოუკიდებელი ბიუჯეტის ხელსაწყო სჭირდება. ასევე არ გირჩევდით მას ოჯახს, რომელიც ბავშვის ფინანსურ საკითხებში საერთოდ არ აპირებს ჩართვას — ამ შემთხვევაში აპი შეიძლება მხოლოდ დამატებით ეკრანად დარჩეს.
უსაფრთხო გამოყენება ოჯახისთვის
ბავშვის ფინანსურ აპში უსაფრთხოება ისეთივე მნიშვნელოვანია, როგორც მოხერხებულობა. მე პირველივე გამოყენებისას ავუხსნიდი, რომ პაროლი, ერთჯერადი კოდი და ანგარიშთან დაკავშირებული მონაცემები არავის უნდა გაუზიაროს, მათ შორის ონლაინ ნაცნობსაც. ეს საუბარი ზედმეტი სიფრთხილე არ არის, რადგან ფინანსური აპის გამოყენება ციფრულ პასუხისმგებლობასაც მოითხოვს.
სასარგებლოა, თუ მშობელი ბავშვს არ სთხოვს პაროლის გამხელას, არამედ ასწავლის, როგორ დაიცვას ის. კონტროლსა და პირად სივრცეს შორის ბალანსი აქ მნიშვნელოვანია: ბავშვს უნდა ესმოდეს, რომ მშობლის ჩართულობა უსაფრთხოებისთვისაა საჭირო, მაგრამ ფინანსური ჩვევების სწავლა მხოლოდ მუდმივი შემოწმებით არ მიიღწევა.
თუ ტელეფონს რამდენიმე ადამიანი იყენებს, ყურადღება მიაქციეთ იმასაც, ვინ იღებს მოწყობილობაზე წვდომას. აპის გამოყენების კომფორტი არ უნდა გახდეს მიზეზი, რომ ეკრანი ან შეტყობინებები ყველასთვის ხელმისაწვდომი დარჩეს. ეს უკვე აპის ფუნქციაზე მეტად ოჯახის ციფრული ჰიგიენის საკითხია.
რას ამბობს მომხმარებელთა ინტერესი
Google Play-ზე აპს 4,7-იანი საშუალო შეფასება აქვს, რაც საკმაოდ ძლიერი საერთო შთაბეჭდილების ნიშანია. მას დაახლოებით 2,1 ათასი შეფასება და 733 მიმოხილვა ახლავს. მე ასეთ მაჩვენებლებს საბოლოო მტკიცებულებად არ მივიჩნევ, მაგრამ ისინი მიანიშნებს, რომ აპი მომხმარებლებისთვის შეუმჩნეველი პროდუქტი არ არის.
500 ათასზე მეტი ინსტალაცია ასევე აჩვენებს, რომ sCoolApp-ს რეალური გამოყენების მასშტაბი აქვს. თუმცა დიდი რაოდენობის ინსტალაცია არ ნიშნავს, რომ ის ყველა ოჯახისთვის ერთნაირად გამოდგება. საბანკო აპის შეფასებისას ჩემთვის უფრო მნიშვნელოვანია, ემთხვევა თუ არა მისი მიზანი კონკრეტული ოჯახის საჭიროებას.
აპი 2022 წლის 7 სექტემბერს გამოვიდა, ამიტომ მისი შეფასება მხოლოდ სიახლის ეფექტზე არ დგას. ამავე დროს, საბანკო პროგრამების შემთხვევაში ყოველთვის ღირს განახლებების, მოწყობილობასთან თავსებადობისა და მიმდინარე პირობების შემოწმება უშუალოდ გამოყენების წინ. ეს განსაკუთრებით მნიშვნელოვანია მაშინ, როცა აპს ბავშვის ყოველდღიურ ფინანსურ რუტინაში აერთიანებთ.
რას უნდა მიაქციოთ ყურადღება დაწყებამდე
თუ ბავშვს უკვე აქვს საკუთარი ტელეფონი, მაგრამ ჯერ არ მართავს თანხას, დაწყება შეიძლება ერთი მარტივი შეთანხმებით: რა ხარჯებზე შეუძლია თავად გადაწყვეტილების მიღება და როდის უნდა დაელაპარაკოს მშობელს. ეს წესი თავიდანვე ამცირებს გაუგებრობას და აპს ყოველდღიურ ჩვევაში უფრო ბუნებრივად ათავსებს. სასარგებლოა, თუ პირველივე კვირაში არ შეეცდებით ყველა ხარჯის შეზღუდვას; დააკვირდით, რა გადაწყვეტილებებს იღებს ბავშვი და შემდეგ განიხილეთ კონკრეტული მაგალითები.
ხშირად ჩნდება კითხვა, შეუძლია თუ არა აპს ბავშვისთვის დამოუკიდებელი ფინანსური მართვის სრულად ჩანაცვლება. მე ამას ასე არ შევხედავდი: ის შეიძლება გახდეს პრაქტიკული დამხმარე გარემო, მაგრამ დამოუკიდებლობა ასაკთან, ოჯახის შეთანხმებებთან და შესაბამის საბანკო პირობებთან ერთად ყალიბდება. ამიტომ დაწყებამდე მშობელმა უნდა გაარკვიოს, რა ანგარიშსა თუ სერვისს უკავშირდება გამოყენება და როგორ ეწყობა ბავშვის ყოველდღიურ საჭიროებებს.
ასევე გასათვალისწინებელია, ვის სჭირდება რეალურად მეტი კომფორტი. თუ ბავშვი მხოლოდ იშვიათად ხარჯავს ფულს და ნაღდი თანხით უკეთ სწავლობს მის განაწილებას, აპის დამატება აუცილებელი არ არის. ხოლო თუ თანხის მიღება და მცირე ხარჯების გააზრება რეგულარული თემაა, ციფრული ფორმა ოჯახს უფრო მარტივ საუბარსა და თანმიმდევრულ ჩვევაში დაეხმარება.
გამოშვებიდან დღევანდელ გამოყენებამდე
აპი 2022 წლის 7 სექტემბერს გამოვიდა. ეს თარიღი მის საწყის წერტილს გვიჩვენებს, მაგრამ თავისთავად ვერ გვეტყვის, როგორ შეიცვალა თითოეული ეკრანი ან შესაძლებლობა მას შემდეგ. ამიტომ მე განახლებების შესახებ კონკრეტულ დასკვნებს არ გამოვიტანდი მხოლოდ გამოშვების თარიღით; პრაქტიკული გადაწყვეტილებისთვის უფრო მნიშვნელოვანია, რომელი ვერსიაა ხელმისაწვდომი თქვენს მოწყობილობაზე და արդյո՞ք ის համապատասխանում է ოჯახის ընթացիկ хэрэгիքებს.
Уже არსებულ მომხმარებლებს ვურჩევდი, აპის ცვლილებებს არა მხოლოდ ახალი ფუნქციის სახელით, არამედ ყოველდღიური შედეგით შეაფასონ: გაადვილდა თუ არა ბავშვისთვის თანხის გაგება, შემცირდა თუ არა მშობლის მხრიდან განმეორებითი ახსნა და ხომ არ გაჩნდა ახალი ნაბიჯი, რომელიც ზედმეტად ართულებს ჩვეულებრივ გამოყენებას. ასეთი დაკვირვება უფრო გამოსადეგია, ვიდრე განახლების არსებობის ავტომატურად კარგ ნიშნად მიჩნევა.
მომავალში მე ყურადღებას მივაქცევდი იმას, რამდენად გასაგებად რჩება გამოცდილება მაშინ, როცა ბავშვის ფინანსური საჭიროებები იცვლება. საწყის ეტაპზე მარტივი გარემო უპირატესობაა, მაგრამ უფროს მოზარდს შესაძლოა მეტი დამოუკიდებლობა ან უფრო ფართო საბანკო შესაძლებლობები დასჭირდეს. თუ ეს მომენტი დადგა, ზრდასრულთა მობილბანკზე ან სხვა ხელსაწყოზე გადასვლა ბუნებრივი ნაბიჯი შეიძლება იყოს და არა sCoolApp-ის ნაკლი.
ჩემი საბოლოო შეფასება: ჩამოტვირთვა თუ გამოტოვება
ჩემი აზრით, BOG sCoolApp-ის უფასო ხელმისაწვდომობა მას საცდელად კარგ არჩევანად აქცევს იმ ოჯახებისთვის, რომლებიც Bank of Georgia-ს ეკოსისტემაში არიან და სურთ, ბავშვს ფულის მართვა პრაქტიკულად ასწავლონ. აქ მთავარი ღირებულება არ არის ფასიანი ფუნქციის “მოგება”, რადგან აპის ჩამოტვირთვისთვის თანხა არ არის საჭირო; მთავარი სარგებელი არის ბავშვისთვის უფრო გასაგები ფინანსური გარემო.
მე მას ჩამოვტვირთავდი იმ შემთხვევაში, თუ წინასწარ მექნებოდა კონკრეტული მიზანი: ბავშვის ყოველდღიური ხარჯების მართვა, მცირე თანხის დაგეგმვა ან ფინანსურ ჩვევებზე საუბრის დაწყება. უბრალოდ იმისთვის დაყენება, რომ ტელეფონში კიდევ ერთი საბანკო აპი იყოს, ნაკლებად დამაჯერებელი მიზეზია.
თუ გჭირდებათ სრულმასშტაბიანი მობილბანკი, რთული ბიუჯეტირება ან ბანკისგან დამოუკიდებელი ხარჯების ანალიზი, სხვა ტიპის ინსტრუმენტი შეიძლება უკეთ დაგაკმაყოფილოთ. მაგრამ თუ გსურთ მოზარდისთვის საბანკო გამოცდილების უფრო რბილად და გასაგებად გაცნობა, ეს აპი ნამდვილად იმსახურებს ცდას.
ჩემი ვერდიქტი ასეთია: BOG sCoolApp-ს ვურჩევდი ოჯახებს, რომლებიც უფასო წვდომას იყენებენ არა უბრალოდ საბანკო მოქმედებების გასამარტივებლად, არამედ ბავშვის ფინანსური დამოუკიდებლობის ეტაპობრივად შესაქმნელად. მისი საუკეთესო მხარე სწორედ ეს საგანმანათლებლო, ყოველდღიური გამოყენებაა; მისი მთავარი სისუსტე კი ის, რომ მშობლის ჩართულობის გარეშე მიღებული სარგებელი მნიშვნელოვნად მცირდება.
პლუსები
- მოსწავლეებსა და მშობლებს სასწავლო პროცესის მართვას უმარტივებს.
- სკოლის მნიშვნელოვანი ინფორმაცია ერთ სივრცეშია თავმოყრილი.
- შეტყობინებების სწრაფად მიღება კომუნიკაციას უფრო ეფექტურს ხდის.
- ინტერფეისი ყოველდღიური გამოყენებისთვის მარტივად გასაგებია.
- მობილურ მოწყობილობაზე საჭირო ფუნქციებზე წვდომა მოსახერხებელია.
მინუსები
- ზოგი ფუნქცია მხოლოდ კონკრეტული სკოლის ჩართულობის შემთხვევაში მუშაობს.
- აპის სარგებლობა შესაძლოა სკოლის მიერ მოწოდებული მონაცემების სიზუსტეზე იყოს დამოკიდებული.
- შეტყობინებების სიმრავლემ მომხმარებელი ზოგჯერ შეიძლება გადატვირთოს.
- სრული შესაძლებლობებისთვის ინტერნეტთან მუდმივი კავშირი შეიძლება დაგჭირდეთ.
- ძველ მოწყობილობებზე მუშაობის სისწრაფე და სტაბილურობა შესაძლოა განსხვავდებოდეს.
ხშირად დასმული კითხვები — BOG sCoolApp
რა არის BOG sCoolApp და ვისთვის არის განკუთვნილი?
BOG sCoolApp არის საქართველოს ბანკის საგანმანათლებლო პლატფორმა, რომელიც მოსწავლეებს სწავლის, დავალებებისა და სასკოლო აქტივობების მართვაში ეხმარება. აპლიკაცია ძირითადად განკუთვნილია სკოლის მოსწავლეებისთვის, თუმცა მისი ზოგიერთი ფუნქცია შეიძლება მშობლებისა და მასწავლებლებისთვისაც იყოს საინტერესო. გამოყენებამდე სასურველია გადაამოწმოთ, უჭერს თუ არა მხარს თქვენი სკოლა ან საგანმანათლებლო ორგანიზაცია ამ სერვისს.
როგორ შევქმნა ანგარიში და საჭიროა თუ არა საქართველოს ბანკის მომხმარებელი ვიყო?
აპლიკაციაში შესვლის ან რეგისტრაციის მეთოდი შეიძლება დამოკიდებული იყოს სკოლისა და პლატფორმის მიმდინარე წესებზე. ზოგიერთ შემთხვევაში საჭიროა მოსწავლისთვის ან მშობლისთვის მოწოდებული მონაცემები, მოწვევის კოდი ან საქართველოს ბანკის შესაბამისი ციფრული სერვისის გამოყენება. ჩამოტვირთვამდე გაეცანით ოფიციალურ ინსტრუქციას და გაითვალისწინეთ, რომ არასრულწლოვნის ანგარიშის შექმნისას შესაძლოა მშობლის ან კანონიერი წარმომადგენლის თანხმობა გახდეს საჭირო.
რა ფუნქციებს სთავაზობს BOG sCoolApp მოსწავლეებს?
BOG sCoolApp-ის მთავარი დანიშნულებაა სასწავლო პროცესის უფრო მარტივად ორგანიზება. აპში, ხელმისაწვდომი ფუნქციების მიხედვით, შეიძლება იხილოთ სასწავლო ინფორმაცია, დავალებები, შეფასებები, შეტყობინებები ან სკოლის მიერ გაზიარებული მასალები. ინტერფეისი მოსწავლეებს ეხმარება მნიშვნელოვანი ინფორმაციის ერთ სივრცეში მიღებაში, თუმცა კონკრეტული შესაძლებლობები შესაძლოა განსხვავდებოდეს სკოლის, კლასის ან პლატფორმის განახლებული ვერსიის მიხედვით.
უსაფრთხოა თუ არა აპლიკაციაში ბავშვისა და სასკოლო ინფორმაციის გამოყენება?
აპლიკაციის გამოყენებისას მუშავდება პერსონალური და საგანმანათლებლო ინფორმაცია, ამიტომ უსაფრთხოება განსაკუთრებით მნიშვნელოვანია. ჩამოტვირთეთ BOG sCoolApp მხოლოდ ოფიციალური Google Play-დან ან App Store-დან და ყურადღებით გაეცანით კონფიდენციალურობის პოლიტიკას. არ გაუზიაროთ სხვებს პაროლი, ერთჯერადი კოდი ან ანგარიშზე წვდომის მონაცემები. არასრულწლოვნების შემთხვევაში რეკომენდებულია მშობელმა წინასწარ შეამოწმოს ნებართვები და ანგარიშის მართვის პირობები.
რა მოწყობილობებზე მუშაობს BOG sCoolApp და რა გავაკეთო, თუ აპი არ მუშაობს?
BOG sCoolApp-ის გამოყენება შესაძლებელია Android და iOS მოწყობილობებზე, თუმცა მხარდაჭერილი ოპერაციული სისტემის მინიმალური ვერსია დროთა განმავლობაში შეიძლება შეიცვალოს. საუკეთესო მუშაობისთვის განაახლეთ ტელეფონის სისტემა და თავად აპლიკაცია, შეამოწმეთ ინტერნეტკავშირი და მოწყობილობაზე თავისუფალი მეხსიერება. პრობლემის გაგრძელების შემთხვევაში სცადეთ ხელახლა შესვლა, აპის გადატვირთვა ან ოფიციალურ მხარდაჭერასთან დაკავშირება.


